Kurz gesagt
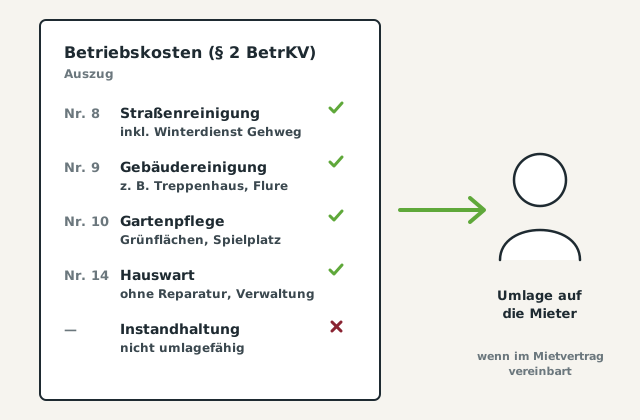
Hausmeisterkosten sind nach § 2 Nr. 14 Betriebskostenverordnung als Betriebskosten umlagefähig, soweit sie die laufende Betreuung des Hauses betreffen. Nicht umlagefähig sind Anteile für Instandhaltung, Instandsetzung, Erneuerung, Schönheitsreparaturen und Hausverwaltung. Erledigt der Hausmeister zusätzlich Reinigung oder Gartenpflege, dürfen diese Kosten nicht noch einmal unter den Nummern für Gebäudereinigung oder Gartenpflege abgerechnet werden.
Was ist umlagefähig, was nicht?
| Tätigkeit | Umlagefähig? |
|---|---|
| Kontrollgänge, Beleuchtung prüfen | ja |
| Mülltonnen bereitstellen | ja |
| Leuchtmittel tauschen | in der Regel ja, als laufende Betreuung |
| Reparatur eines Türschließers | nein, Instandsetzung |
| Wohnungsabnahmen, Mieterkommunikation für die Verwaltung | nein, Verwaltung |
| Treppenhausreinigung durch den Hausmeister | ja, aber nur einmal: entweder unter Nr. 14 oder Nr. 9 |
Warum eine Leistungsbeschreibung wichtig ist
Wenn ein Hausmeisterservice sowohl umlagefähige als auch nicht umlagefähige Arbeiten erledigt, muss der Vermieter die Kosten aufteilen. Das gelingt nur, wenn klar beschrieben ist, welche Aufgaben in der Pauschale enthalten sind und welche gesondert abgerechnet werden. Wir trennen deshalb in Angebot und Rechnung zwischen festen Betreuungsleistungen und zusätzlichen Arbeiten.
Steuerermäßigung für Mieter und Eigentümer
Hausmeisterleistungen können als haushaltsnahe Dienstleistungen nach § 35a Einkommensteuergesetz zu einer Steuerermäßigung führen, wenn in der Abrechnung die Arbeitskosten ausgewiesen sind. Die Ermäßigung beträgt 20 Prozent der Arbeitskosten, begrenzt auf einen jährlichen Höchstbetrag. Details klärt die Steuerberatung.
Für Verwalter in Nürnberg und Fürth
Wie wir Leistungen für Hausverwaltungen getrennt ausweisen, steht auf der Seite Gebäudeservice für Hausverwaltungen. Was der Hausmeisterservice umfasst, auf der Leistungsseite.
Dieser Ratgeber gibt einen allgemeinen Überblick und ersetzt keine Rechts- oder Steuerberatung.